Domain friedhofsmauer.de kaufen?
Wir ziehen mit dem Projekt
friedhofsmauer.de um.
Sind Sie am Kauf der Domain
friedhofsmauer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain friedhofsmauer.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **


Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
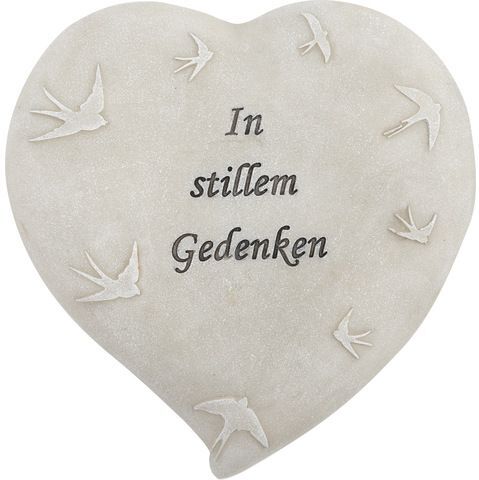
TrendLine Herz In stillem Gedenken 16 x 16 cm grauTrendLine Herz In stillem Gedenken 16 x 16 cm grau Produktnummer: 0660652811 Das TrendLine Herz "In stillem Gedenken" mit den Maßen 16 x 16 cm in Grau ist eine einfühlsame und würdevolle Dekoration, um einem geliebten Menschen Respekt und Erinnerung zu zeigen. Mit seiner Botschaft "In stillem Gedenken" verleiht dieses Herz Ihrem Raum eine ruhige und nachdenkliche Atmosphäre. Dieses Herz eignet sich ideal zum Aufstellen auf einem Regal, einem Tisch oder einer Kommode und ist eine schöne Möglichkeit, um einem verstorbenen Angehörigen oder Freund Respekt zu zollen. Die dezente graue Farbe und das schlichte Design machen es zu einem würdevollen Dekorationsstück, das in verschiedenen Wohnräumen oder auch bei Gedenkfeiern verwendet werden kann. Das TrendLine Herz "In stillem Gedenken" ist eine einfühlsame Art, um Ihre Trauer und Erinnerung auszudrücken und Ihrem Zuhause eine würdevolle Atmosphäre zu verleihen. Egal, ob im Wohnzimmer, Schlafzimmer oder Flur, dieses Herz wird sicherlich Respekt und Erinnerung an einen geliebten Menschen symbolisieren und eine besondere Bedeutung in Ihrem Zuhause haben. Maße: 16 x 16 x 3 cm (B x H x T) Material: Polyresin Farbe: grau wetterfest Herstellerinformationen: Globus Fachmärkte GmbH & Co. KG Zechenstraße 8 66333 Völklingen, DEUTSCHLAND Webseite: www.globus-baumarkt.de3,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ruhe-/FlackerlichttrafoRuhe-/Flackerlichttrafo mit 5-fach-Verteiler, 3 Steckplätze für Dauerlicht und 2 Steckplätze für Flackerlicht, für Niedervoltstecker 3,5 V. Größe: 6 x 1,8 x 1,3 cm, Zuleitung: 1,55 m, mit Eurostecker.Mit der passenden Beleuchtung verleihen Sie Ihrer Krippe das gewisse Etwas! Vor allem im Dunkeln kann sich keiner der Faszination einer beleuchteten Weihnachtskrippe entziehen. An diesem Ruhe-/Flackerlichttrafo können Sie bis zu 5 Lampen anschließen. Je nach Steckplatz erhalten Sie ein Dauerlicht (z.B. Stallbeleuchtung) oder ein Flackerlicht (z.B. Lagerfeuer, Feuerstelle). So ist das Illuminieren Ihrer Krippe ganz einfach. Selbstverständlich können Sie den Trafo auch für andere Zwecke einsetzen, z.B. für ein Puppenhaus oder Ihre Modellbaulandschaft.22,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **


Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Strube Verlag BeerdigungStrube Verlag Beerdigung: 48 Stücke aus Barock, Klassik und Romantik, für Orgel (manualiter, Pedal ad lib.), herausgegeben von Karl-Peter Chilla, leichter Schwierigkeitsgrad, ISMN 9790204326600, VS 3421, 21 x 29,7 cm, 71 Seiten18,00 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Freund-Victoria - Grabpflege-SetKleines Set in schönem Karton, bestehend aus Blumenkelle, Häckchen, Laubbesen, Grubber. Ein liebevoll zusammengestelltes Set für den Friedhofsbesuch, das alles Nötige bereithält, um die Grabstätte zu pflegen.19,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Ähnliche Suchbegriffe für Unfallversicherung
-
TrendLine Herz In stillem Gedenken 16 x 16 cm grauTrendLine Herz In stillem Gedenken 16 x 16 cm grau Produktnummer: 0660652811 Das TrendLine Herz "In stillem Gedenken" mit den Maßen 16 x 16 cm in Grau ist eine einfühlsame und würdevolle Dekoration, um einem geliebten Menschen Respekt und Erinnerung zu zeigen. Mit seiner Botschaft "In stillem Gedenken" verleiht dieses Herz Ihrem Raum eine ruhige und nachdenkliche Atmosphäre. Dieses Herz eignet sich ideal zum Aufstellen auf einem Regal, einem Tisch oder einer Kommode und ist eine schöne Möglichkeit, um einem verstorbenen Angehörigen oder Freund Respekt zu zollen. Die dezente graue Farbe und das schlichte Design machen es zu einem würdevollen Dekorationsstück, das in verschiedenen Wohnräumen oder auch bei Gedenkfeiern verwendet werden kann. Das TrendLine Herz "In stillem Gedenken" ist eine einfühlsame Art, um Ihre Trauer und Erinnerung auszudrücken und Ihrem Zuhause eine würdevolle Atmosphäre zu verleihen. Egal, ob im Wohnzimmer, Schlafzimmer oder Flur, dieses Herz wird sicherlich Respekt und Erinnerung an einen geliebten Menschen symbolisieren und eine besondere Bedeutung in Ihrem Zuhause haben. Maße: 16 x 16 x 3 cm (B x H x T) Material: Polyresin Farbe: grau wetterfest Herstellerinformationen: Globus Fachmärkte GmbH & Co. KG Zechenstraße 8 66333 Völklingen, DEUTSCHLAND Webseite: www.globus-baumarkt.de3,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ruhe-/FlackerlichttrafoRuhe-/Flackerlichttrafo mit 5-fach-Verteiler, 3 Steckplätze für Dauerlicht und 2 Steckplätze für Flackerlicht, für Niedervoltstecker 3,5 V. Größe: 6 x 1,8 x 1,3 cm, Zuleitung: 1,55 m, mit Eurostecker.Mit der passenden Beleuchtung verleihen Sie Ihrer Krippe das gewisse Etwas! Vor allem im Dunkeln kann sich keiner der Faszination einer beleuchteten Weihnachtskrippe entziehen. An diesem Ruhe-/Flackerlichttrafo können Sie bis zu 5 Lampen anschließen. Je nach Steckplatz erhalten Sie ein Dauerlicht (z.B. Stallbeleuchtung) oder ein Flackerlicht (z.B. Lagerfeuer, Feuerstelle). So ist das Illuminieren Ihrer Krippe ganz einfach. Selbstverständlich können Sie den Trafo auch für andere Zwecke einsetzen, z.B. für ein Puppenhaus oder Ihre Modellbaulandschaft.22,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Kräuterauszug - ruheOxymel ist eine altbewährte Rezeptur aus Akazienhonig, naturtrübemApfelessig und einer Auswahl wertvoller Wildkräuter. Deine Tinktur wirdin einem schonenden Verfahren über Wochen gerührt und dabei niemalserhitzt. So bleiben alle Inhaltstoffe erhalten. Für den echten Geschmackder Natur. + Robuste Wildkräuter Giersch, Löwenzahn, Brennnessel und Rotklee + Ideal als Morgenroutine, zwischendurch oder als Erfrischung beim Sport + Einfache Anwendung. Einen Esslöffel mit Wasser mischen, umrühren und fertig! + 100% heimische Bio-Zutaten. Niemals erhitzt. Ohne Zusatzstoffe. Anwendung Einfach 1 EL Oxymel mit einem Glas Wasser mischen. Umrühren und fertig!Natürlich schmeckt dein Oxymel auch super in einem anderen Getränkdeiner Wahl: Probier es mal mit Tee oder Apfelschorle. Deine Portion Wildkräuter am Abend. Der wohlige Geschmack einereinsamen Waldwiese. Vor dem Schlafen gehen oder als meditative Pausegenießen.13,78 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.